Una reforma de vivienda puede facturarse al 10 % de IVA en lugar del 21 %, pero solo si se cumplen tres requisitos a la vez. Si fallas uno, la factura correcta es al 21 % y la diferencia la acabas pagando tú en una inspección. Aquí tienes los requisitos, la regla del 40 % de materiales explicada con números y cómo dejarlo bien reflejado en la factura.
¿Cuándo se puede aplicar el IVA del 10 % en reformas?
La Ley del IVA (artículo 91.Uno.2.10º de la Ley 37/1992) permite aplicar el tipo reducido del 10 % a las obras de renovación y reparación de viviendas cuando se cumplen estas tres condiciones:
El cliente es un particular o una comunidad de propietarios. La obra la contrata una persona física que no actúa como empresario o profesional y destina la vivienda a uso particular (suya o de un familiar), o bien una comunidad de propietarios. Si el cliente es una empresa, un autónomo para su negocio o un local comercial, el tipo es el 21 %.
La vivienda tiene al menos 2 años de antigüedad. La construcción o la última rehabilitación del edificio debe haber terminado como mínimo dos años antes del inicio de la obra.
Los materiales que aportas no superan el 40 % de la base imponible. Es el requisito que más errores provoca. Lo explicamos abajo con un ejemplo.
Se incluyen también los anexos de la vivienda: garajes (hasta dos plazas) y trasteros vinculados a ella.
La regla del 40 % de materiales, con números
Se compara el coste de los materiales que aporta el profesional con la base imponible total de la obra (sin IVA).
| Caso | Base imponible | Coste materiales | % materiales | IVA aplicable |
|---|---|---|---|---|
| Reforma de baño con mano de obra intensiva | 10.000 € | 3.200 € | 32 % | 10 % |
| Cambio de cocina con muebles de gama alta | 12.000 € | 6.000 € | 50 % | 21 % |
| Pintura y alisado de piso de 80 m² | 4.500 € | 700 € | 16 % | 10 % |
Si el cliente compra él mismo los materiales (por ejemplo, los sanitarios o los muebles de cocina), esos materiales no cuentan en tu 40 %, porque no los aportas tú. Es una forma legal de quedarse por debajo del límite, siempre que la compra sea realmente del cliente.
¿Qué documento tiene que firmar el cliente?
Para aplicar el 10 % necesitas que el cliente te declare por escrito que cumple las condiciones: que es un particular, que la vivienda es para uso particular y que tiene más de dos años. No hay un modelo oficial obligatorio; basta con un escrito firmado con sus datos, la dirección de la obra y esa declaración. Guárdalo junto a la factura: si Hacienda revisa, es tu prueba.
Cómo reflejarlo en la factura
- Desglosa la base imponible, el tipo (10 %) y la cuota de IVA.
- Indica el motivo del tipo reducido, por ejemplo: "IVA reducido 10 % según art. 91.Uno.2.10º Ley 37/1992".
- Si una misma obra mezcla partidas que cumplen y que no cumplen (por ejemplo, un local y una vivienda), factura cada parte con su tipo.
- Si te equivocas de tipo, no borres la factura: emite una factura rectificativa.
Casos en los que el IVA es el 21 %
- Reformas de locales, oficinas o naves.
- Obras contratadas por una empresa o por un autónomo para su actividad.
- Viviendas con menos de dos años desde su construcción.
- Obras en las que los materiales que aportas superan el 40 % de la base imponible.
- Venta de materiales sin instalación.
Ejemplo real: una obra que se factura al 21 %
Esta factura de ReformAI corresponde a la transformación de un gallinero en una sauna nórdica. Los materiales suman 5.425 € sobre una base imponible de 11.285 €: un 48 %, por encima del límite del 40 %. Por eso se factura al 21 %: 2.369,85 € de IVA y un total de 13.654,85 €.
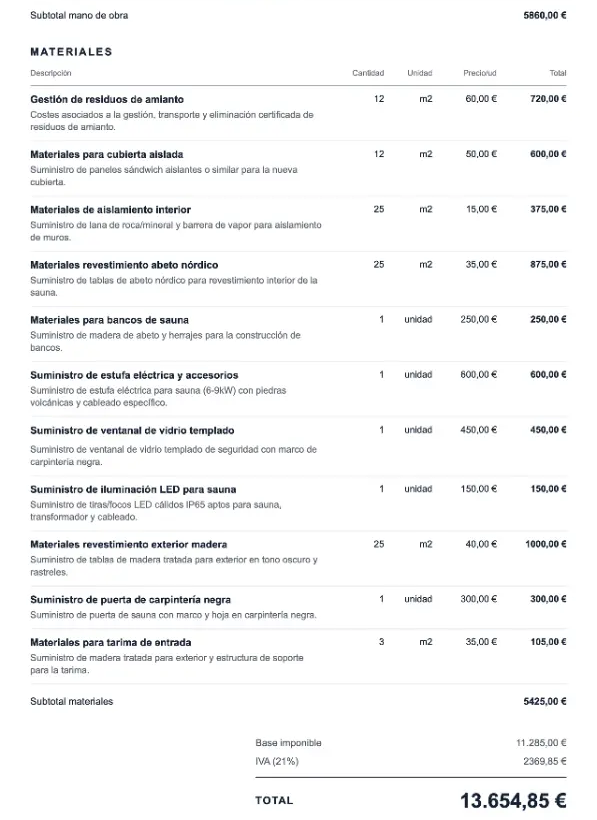
Recuerda que el 40 % se calcula con lo que te cuestan a ti los materiales, no con lo que cobras al cliente. Si tienes dudas sobre una obra concreta, consulta con tu asesor.
Calcula el IVA correcto en cada presupuesto
Revisar el 40 % a mano en cada obra es fácil de olvidar. En ReformAI eliges el tipo de IVA en cada presupuesto y factura, ves la cuota desglosada y, si te equivocas, generas la rectificativa en un clic. Puedes empezar con la calculadora de reforma o ver todas las funcionalidades.
Preguntas frecuentes
¿El IVA del 10 % se aplica a cualquier reforma de vivienda?
No. Solo si el cliente es un particular o una comunidad de propietarios, la vivienda tiene al menos dos años y los materiales que aportas no superan el 40 % de la base imponible.
¿Qué pasa si los materiales superan el 40 %?
Toda la obra pasa a facturarse al 21 %. No se puede aplicar el 10 % solo a la mano de obra dentro de la misma obra.
¿Puedo aplicar el 10 % si reformo un local?
No. El tipo reducido es solo para viviendas de uso particular y sus anexos (garajes y trasteros). Un local comercial se factura al 21 %.
¿Necesito un certificado oficial del cliente?
No hay modelo oficial, pero sí necesitas una declaración escrita y firmada por el cliente que acredite que cumple los requisitos. Guárdala con la factura.